7 de setembro. A data em que o Brasil declarou sua independência de Portugal. Mas existe uma outra independência, silenciosa, que ninguém decreta por você: a independência financeira. E, ao contrário da história do país, essa você só conquista com escolhas diárias.
O que é, de fato, independência financeira
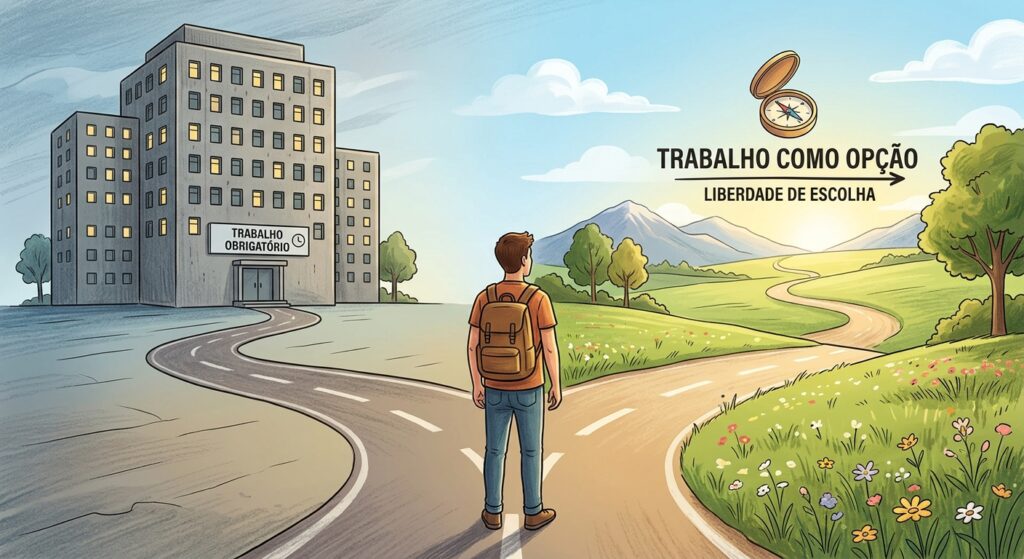
Independência financeira não significa ser rico. Significa ter patrimônio e renda suficientes para que o trabalho vire uma opção, não uma obrigação. É o conceito por trás do movimento FIRE (Financial Independence, Retire Early — em português, “Independência Financeira, Aposentadoria Antecipada”), que ganhou força nos últimos anos e propõe uma ideia simples: poupar e investir uma boa parte da renda hoje para comprar liberdade no futuro.
Não precisa ser radical. Existem variações do movimento:
- Lean FIRE — viver com o mínimo necessário para se aposentar mais cedo.
- Fat FIRE — acumular patrimônio suficiente para manter um padrão de vida mais alto sem trabalhar.
- Coast FIRE — acumular cedo o suficiente para que os juros compostos façam o resto do trabalho sozinhos, permitindo trabalhar apenas para cobrir o custo de vida atual.
O ponto em comum entre todas: a independência financeira não é sobre nunca mais trabalhar, é sobre ter o poder de escolha.
Onde a maioria das pessoas falha
Antes de falar sobre como começar, vale entender por que tanta gente nunca sai do lugar:
- Achar que “é pouco para valer a pena”. A pessoa espera ganhar mais para começar a guardar dinheiro — e nunca começa, porque sempre vai parecer pouco.
- Confundir poupar com investir. Deixar dinheiro parado na conta corrente ou na poupança tradicional é, na prática, perder para a inflação todos os meses.
- Inflação de estilo de vida. Cada aumento de salário vira aumento de gasto. A renda sobe, mas a sobra no fim do mês continua igual a zero.
- Falta de automação e constância. Poupar “quando sobrar” quase nunca funciona, porque nunca sobra. Quem automatiza o processo tem resultado; quem depende de disciplina manual, geralmente não.
Como começar (mesmo ganhando pouco)
Aqui vai uma conta que muita gente subestima: se você guardar apenas 5% do seu salário todo mês, ao final de 12 meses você terá guardado o equivalente a 60% de um salário inteiro. Parece pouco mês a mês, mas o acumulado surpreende.
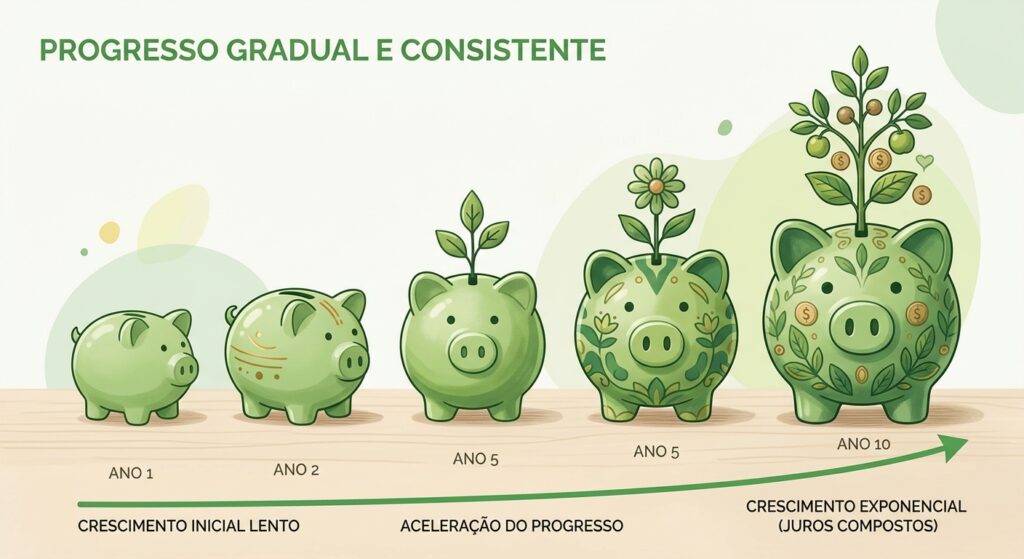
E o efeito fica ainda mais forte com os juros compostos — o mecanismo pelo qual o dinheiro guardado passa a gerar seus próprios rendimentos, que por sua vez também passam a render. Na prática: no primeiro ano, o crescimento parece modesto. Mas, se você mantiver o hábito, o segundo ano já parte de uma base maior, e o terceiro maior ainda — o crescimento deixa de ser linear e passa a ser exponencial.
Algumas táticas práticas para sair do papel:
- Automatize a poupança. Configure uma transferência automática para uma conta de investimento no dia em que o salário cai. O que você não vê, não gasta.
- Comece pequeno, mas comece. 5% já é um começo real. O hábito importa mais que o valor no início.
- Separe reserva de emergência de investimento de longo prazo. São objetivos diferentes, com liquidez e risco diferentes.
- Acompanhe seus números. Saber para onde o dinheiro vai é o primeiro passo para decidir para onde ele deveria ir.
O lado emocional: a parte da “morte”
Dinheiro não é só planilha — é um dos maiores geradores de estresse e conflito em relacionamentos. Brigas por causa de finanças estão entre as principais causas de desgaste e separação em casamentos. Não é sobre quem ganha mais ou menos, é sobre a insegurança que a falta de controle financeiro gera no dia a dia de um casal.
Ter dinheiro guardado não é só sobre números — é sobre paz. É sobre não entrar em pânico quando o carro quebra ou quando surge uma despesa médica inesperada. É sobre discutir menos em casa por causa de boleto.
E mesmo que a independência financeira total pareça distante, o simples fato de ter uma reserva já muda o jogo:
- Dá o poder de dizer não a um emprego ou situação que não faz mais sentido.
- Permite parar por um tempo para estudar, se qualificar ou mudar de direção profissional.
- Possibilita começar um negócio em paralelo, sem precisar apostar tudo o que você tem de uma vez.
Fechamento
Independência financeira não é sobre ficar rico rápido. É sobre construir, aos poucos, o direito de escolher — escolher onde trabalhar, quando parar, como reagir a uma crise, e não deixar o dinheiro (ou a falta dele) decidir por você.
Este 7 de setembro, que tal declarar a sua própria independência? Não precisa ser um grande gesto — pode começar com 5% do seu próximo salário.
Este artigo foi escrito para acompanhar a data de Independência do Brasil. Para acompanhar suas finanças e dar o primeiro passo rumo à sua independência, conheça o Kuantu.